
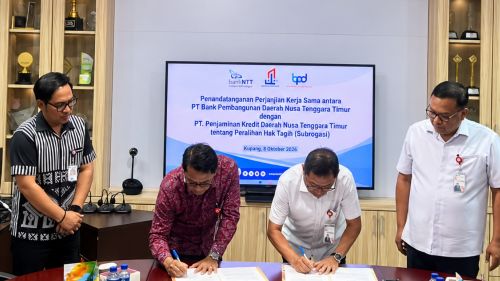
KUPANG,SELATANINDONESIA.COM — Pengelolaan risiko kredit menjadi salah satu tantangan penting bagi industri perbankan, termasuk bank pembangunan daerah. Untuk memperkuat tata kelola pembiayaan sekaligus memberikan kepastian hukum dalam penyelesaian kredit bermasalah, PT Bank Pembangunan Daerah Nusa Tenggara Timur (Bank NTT) dan PT Penjaminan Kredit Daerah Nusa Tenggara Timur (Jamkrida NTT) memperbarui perjanjian kerja sama mengenai pengalihan hak tagih atau subrogasi.
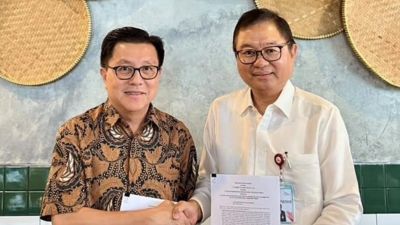
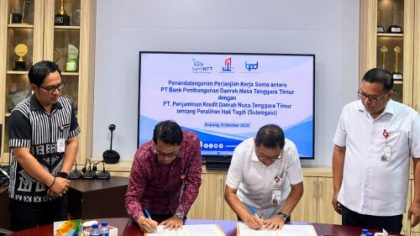
Pembaruan perjanjian yang ditandatangani di Kantor Pusat Bank NTT, Kupang, Kamis (8/10/2026), tersebut menjadi langkah penting dalam memperjelas kewenangan dan tanggung jawab kedua badan usaha milik daerah (BUMD) ketika debitur mengalami gagal bayar atas kredit yang memperoleh penjaminan Jamkrida.
Kerja sama ini bukan hal baru bagi kedua lembaga. Kemitraan Bank NTT dan Jamkrida NTT telah berlangsung sejak 2013. Namun, perkembangan regulasi industri jasa keuangan dan kebutuhan penguatan aspek legal dalam pengelolaan piutang mendorong kedua perusahaan memperbarui sekaligus memperpanjang perjanjian yang telah berjalan.
Direktur Utama Bank NTT Charlie Paulus mengatakan, pembaruan tersebut merupakan amandemen perjanjian sebelumnya dengan penegasan pada mekanisme penagihan kepada debitur.
“Perjanjian yang kita tanda tangani hari ini merupakan amandemen, perpanjangan perjanjian dan diperbaharui,” ujar Charlie.
Menurut dia, salah satu substansi penting dalam perjanjian terbaru adalah memperjelas pembagian peran antara Bank NTT dan Jamkrida dalam menangani kewajiban debitur yang mengalami permasalahan pembayaran.
“Pengaturan terkait penagihan kepada debitur itu yang kita buat sekarang. Jadi ada role yang jelas antara Jamkrida dan Bank NTT. Perjanjian ini penegasan secara hukum antara Jamkrida dan Bank NTT,” katanya.
Memperjelas Mekanisme Pengalihan Hak Tagih
Dalam industri pembiayaan, subrogasi merupakan mekanisme pengalihan hak tagih kepada pihak yang telah membayarkan kewajiban atau klaim penjaminan sesuai ketentuan hukum.
Dalam konteks kerja sama Bank NTT dan Jamkrida, mekanisme tersebut berlaku ketika debitur tidak mampu memenuhi kewajiban kreditnya dan Jamkrida telah membayarkan klaim penjaminan kepada Bank NTT.
Setelah pembayaran klaim dilakukan, hak tagih atas kewajiban debitur dapat beralih kepada Jamkrida sesuai dengan perjanjian dan ketentuan peraturan perundang-undangan. Pengalihan tersebut juga dapat mencakup hak yang berkaitan dengan agunan kredit.
Dengan demikian, Jamkrida tidak hanya menjalankan fungsi sebagai lembaga penjamin kredit, tetapi juga memperoleh dasar hukum untuk melakukan penagihan atas piutang yang haknya telah beralih.
Direktur Utama Jamkrida NTT I Wayan Ketut Widiana Karya mengatakan, pembaruan perjanjian tersebut juga merupakan bagian dari penyesuaian terhadap ketentuan Otoritas Jasa Keuangan (OJK), terutama menyangkut peninjauan penjaminan dan pengalihan hak penagihan piutang.
“Jadi Jamkrida melalui perjanjian ini mendapatkan posisi legal untuk boleh melakukan penagihan,” ujarnya.
Penguatan Manajemen Risiko Perbankan
Pembaruan kerja sama Bank NTT dan Jamkrida memiliki arti strategis dalam pengelolaan risiko pembiayaan. Dalam praktik perbankan, kredit yang tidak tertagih dapat memengaruhi kualitas aset, meningkatkan beban pencadangan, dan pada akhirnya berdampak terhadap kinerja keuangan bank.
Karena itu, kejelasan mekanisme penjaminan dan pengalihan hak tagih menjadi bagian penting dalam membangun sistem pengelolaan risiko yang lebih terukur.
Bagi Bank NTT, kerja sama ini diharapkan memperkuat kepastian dalam penyelesaian kredit yang memperoleh penjaminan. Sementara bagi Jamkrida, kejelasan dasar hukum memberikan ruang untuk menjalankan fungsi penagihan atas kewajiban debitur setelah klaim penjaminan dibayarkan.
Meski demikian, keberhasilan kerja sama tersebut tidak hanya ditentukan oleh penandatanganan perjanjian. Konsistensi pelaksanaan, ketepatan administrasi pengalihan hak tagih, kepatuhan terhadap regulasi, serta efektivitas penagihan menjadi faktor penting agar mekanisme subrogasi benar-benar memberikan manfaat bagi kedua lembaga.
Sinergi BUMD untuk Memperkuat Ekonomi Daerah
Lebih jauh, pembaruan perjanjian tersebut mencerminkan pentingnya sinergi antarlembaga keuangan daerah dalam menjaga keberlanjutan usaha dan memperkuat ekosistem pembiayaan di Nusa Tenggara Timur.
Bank NTT memiliki peran sebagai lembaga intermediasi yang menghimpun dana masyarakat dan menyalurkannya kembali dalam bentuk kredit. Adapun Jamkrida berperan memberikan penjaminan untuk mendukung akses pembiayaan, terutama bagi pelaku usaha yang membutuhkan dukungan dalam memenuhi persyaratan memperoleh kredit.
Kedua fungsi tersebut saling berkaitan. Penjaminan kredit dapat membantu memperluas akses pembiayaan, tetapi harus diikuti tata kelola risiko dan mekanisme penyelesaian kewajiban yang jelas ketika terjadi gagal bayar.
Dalam konteks pembangunan ekonomi daerah, penguatan kerja sama ini diharapkan dapat mendukung terciptanya sistem pembiayaan yang lebih sehat, akuntabel, dan berkelanjutan.
Tantangan berikutnya adalah memastikan bahwa penjaminan kredit tidak hanya memperluas akses masyarakat dan pelaku usaha terhadap pembiayaan, tetapi juga diikuti prinsip kehati-hatian, penilaian kelayakan debitur, serta pengawasan terhadap kualitas kredit.
Dengan pembaruan perjanjian subrogasi tersebut, Bank NTT dan Jamkrida NTT berupaya memperkuat fondasi tata kelola hubungan kelembagaan. Kepastian hukum dalam pengalihan hak tagih diharapkan menjadi instrumen untuk memperbaiki pengelolaan risiko kredit sekaligus menjaga keberlanjutan peran BUMD dalam mendorong perekonomian Nusa Tenggara Timur.*/ek/llt



Komentar